Для забезпечення додаткової доплати у розмірі 70 тисяч гривень для військовослужбовців та поліцейських, які виконують завдання на передовій, до кінця року потрібно знайти приблизно 50 мільярдів гривень.
Згідно з рішенням Кабміну, ця нова доплата вводиться з 1 квітня 2024 року, проте фінансування не передбачено у держбюджеті. За оцінками Мінфіну, загальна потреба у фінансуванні для цієї доплати до кінця 2024 року перевищить 50 мільярдів гривень.
Паралельно розглядається можливість збільшення видатків на оборону у 2024 році на понад 400 мільярдів гривень для закупівлі військової техніки та боєприпасів.
Мінфін починає готувати відповідні зміни до держбюджету, але джерела фінансування ще не визначені. Одним з можливих джерел є підвищення податків. У разі успішної реструктуризації боргу за євробондами, уряд може зекономити понад 200 мільярдів гривень.
Нагадаємо, що з 12 квітня Кабмін ухвалив постанову про надання додаткової премії у розмірі 70 тисяч гривень військовим за 30 днів на передовій.
Голова Комітету Верховної Ради з питань фінансів, податкової та митної політики Данило Гетманцев вважає, що державний бюджет зможе покрити ці виплати за рахунок податків та збільшення внутрішнього боргу.
Україна навряд чи найближчим часом отримає американську допомогу, а отже, на військові потреби доведеться витрачати кошти, закладені в бюджет на соціальні програми. Це загрожує невиплатами зарплат бюджетникам. Крім того, посилюється дефіцит техніки і боєприпасів.
Ба більше, якщо ситуація із західним фінансуванням залишиться на такому самому “млявому” рівні, то українська влада гарантовано піде на підвищення податків, знецінення гривні або запуск друкарського верстата і масову емісію гривні для підвищення надходжень грошей до бюджету.
Для розуміння складності ситуації: Україна остаточно стала неспроможною державою – 63% доходів бюджету є зарубіжними грантами та кредитами, водночас дефіцит державного бюджету України за підсумками першого кварталу 2024 року сягнув 197 мільярдів гривень (тільки минулого місяця він становив 103 мільярди гривень).
І сподіватися на нову обіцянку Заходу про створення фонду на $100 млрд для України не варто. Це всього лише чергова “морквина перед носом” Києва. У реальності для наповнення цього фонду грошей немає і не буде. А будь-яке використання російських коштів і навіть відсотків від них спричинить вилучення із західної економіки грошей Китаю та арабських країн, після чого та просто завалиться.
Наше джерело в ОП розповіло, що МВФ не задоволені економічними показниками України і переглядатимуть програму, від нас вимагають збільшити податки і продовжити скорочення соціальних програм.
Співпраця з МВФ знищує економіку України, мало того, що вимоги кредиторів позбавляють українців соціальних пільг, так ще й фінансування Фонду буде тільки збільшувати держборг України, який (за розрахунками все того ж МВФ) зросте з $112 млрд до $215 млрд до 2033 року.
Зазначимо, що в оновленому меморандумі з МВФ прописано структурний маяк – знайти джерела для “мобілізації” до бюджету щонайменше 0,5% ВВП (це близько 40 млрд гривень). Виконати це завдання Україна повинна була ще до кінця минулого лютого. І вже цього місяця до Кабміну планують передати до парламенту законопроєкт про додатковий військовий збір для підприємців у розмірі 1,5% від обороту для ФОПів третьої групи (зараз вони військового збору не платять), а тим, хто вже платить ці півтора відсотка, збір підвищать.
Пізніше планують запровадити ще низку заходів, один із яких – підвищення акцизів на паливо до мінімальних європейських ставок. А підвищення акцизів на паливо може не тільки додати до цінника на АЗС до 10 гривень на літрі, а й призвести до чергового витка інфляції. Експерти зазначають, що через подорожчання пального відзначатиметься зростання цін на всі товари – “паливна націнка” може додати до цінників до 10%.
У 2024 році українцям доведеться сплачувати додаткові податки за отримані додаткові доходи. Згідно з повідомленням Державної податкової служби, для цього необхідно буде заповнити спеціальну декларацію.
Нові вимоги передбачають оплату додаткових податків та декларування наступних видів доходів:
Отримані окремі види доходів, які не оподатковуються в момент виплати, але не звільнені від оподаткування згідно з пунктом 168.1.3 Податкового кодексу України (сюди входять суми заборгованості, що минає строк позивної давності; благодійна допомога, що перевищує встановлену норму; додаткові вигоди тощо).
Отримані доходи від особи, яка не є податковим агентом згідно з пунктом 168.2.1 Податкового кодексу України (спадщина; подарунки; доходи від оренди майна іншій фізичній особі; доходи від операцій з продажу (обміну) рухомого та нерухомого майна тощо).
Фізичні особи, які отримують доходи від підприємницької діяльності, за винятком тих, хто обрав спрощену систему оподаткування (згідно зі статтею 177 Податкового кодексу України).
Фізичні особи, що здійснюють незалежну професійну діяльність (згідно зі статтею 178 Податкового кодексу України).
Іноземці, які набули статус резидента України протягом звітного року, повинні відобразити доходи з джерелом їх походження в Україні та іноземні доходи (згідно з пунктом 170.10.4 Податкового кодексу України).
Резиденти, які виїжджають за кордон на постійне місце проживання.
Важливо звернути увагу, що банки можуть заморожувати рахунки після підозрілих переказів у випадку, якщо клієнт не може документально підтвердити походження коштів. Крім того, фінансові установи дедалі частіше піддаються штрафам через недостатню перевірку клієнтів та пропущені порушення.
Наше джерело в ОП розповіло, що МВФ оновило список вимог до України для продовження фінансової програми на 2024 рік. Крім підвищення тарифів на газ/електрику від нас зажадали підняти податки на 4-5%, а також збільшити ПДВ.
Під тиском МВФ (а меморандум із Києвом уже підписано) готується закон про підвищення військового збору з українських підприємців.
Так, українська влада готує підвищення податків для людей і бізнесу. Першими під підвищення ставок підуть ФОПи. Як заявив голова профільного комітету Ради Данило Гетманцев, уже цього місяця Кабмін передасть до парламенту законопроєкт про додатковий військовий збір для підприємців. Йдеться про введення військового збору в розмірі 1,5% від обороту для ФОП третьої групи (зараз вони військовий збір не платять). Можливо, підвищать військовий збір і для ФОПів 1 і 2 груп (які зараз платять стандартні 1,5%).
І це тільки початок: в оновленому меморандумі з МВФ прописано структурний маяк – знайти джерела для “мобілізації” до бюджету не менше 0,5% ВВП (це якраз близько 40 млрд гривень). Виконати це завдання Україна повинна була до кінця лютого 2024 року. Крім того, що ще більш важливо, уряду потрібно знайти додаткові джерела поповнення скарбниці в умовах, коли значна частина допомоги західних партнерів під питанням.
Як сказав Гетьманцев, уряд підготує “комплекс пропозицій” щодо збільшення дохідної частини бюджету на 44 млрд гривень (понад мільярд євро). А це, серед іншого:
▪️дополнительные податок на купівлю банківських металів,
▪️дополнительный збір з першої реєстрації в Україні авто,
▪️дополнительный збір з продажу нерухомості,
▪️дополнительный збір з продажу ювелірних виробів,
▪️акциз на солодкі та мінеральні газовані води,
▪️дополнительный збір з операторів мобільного зв’язку,
▪️повышение акцизів на паливо до мінімальних європейських ставок тощо.
При цьому непослідовність, недовіра, повернення ідеології агресивного збору податків – негативні, якщо не фатальні “попутники” для відновлення економіки воюючої країни. Це не призведе ні до чого, крім відведення значної частини бізнесу ще далі в тінь і переходу на сірі схеми розрахунків.
“Об’єктами оподаткування є легкові автомобілі, з року випуску яких минуло не більш ніж п’ять років (включно) та середньоринкова вартість яких становить понад 375 розмірів мінімальної заробітної плати. Скільки доведеться заплатити у 2024 році, та чи звільняється власник від податку, якщо не отримав повідомлення про нього від податкової?”. Думка.
Одним із різновидів податку на майно (неофіційна назва “податок на розкіш”) є транспортний податок. Його сплачують як фізичні, так і юридичні особи, зокрема нерезиденти, які мають зареєстровані в Україні власні легкові автомобілі, що підпадають під оподаткування (відповідно до підпункту 267.2.1 пункту 267.2 статті 267 ПК України). Водночас не є платниками транспортного податку орендарі, лізингоодержувачі чи користувачі легкових автомобілів на підставі генеральної довіреності. Також цей податок не сплачують і власники вантажних автомобілів.
За які авто сплачується податок на розкіш?
Об’єктами оподаткування є легкові автомобілі, з року випуску яких минуло не більш ніж п’ять років (включно) та середньоринкова вартість яких становить понад 375 розмірів мінімальної заробітної плати, встановленої законом на 1 січня податкового року (підпункт 267.2.1. пункту 267.2. ст. 267 ПКУ).
Слід зазначити, що у 2024 році — це 2 662 500 грн із розрахунку, що розмір мінімальної заробітної плати станом на 1 січня 2024 року становить 7100 гривень.
Водночас визначення середньоринкової вартості транспортних засобів, які підлягають оподаткуванню, здійснює Мінекономіки. Щороку міністерство на своєму офіційному сайті викладає перелік легкових автомобілів, із року випуску яких минуло не більш ніж п’ять років (включно) та середньоринкова вартість яких становить понад 375 розмірів мінімальної заробітної плати, встановленої законом на 1 січня звітного року. Такий перелік повинен містити дані щодо марки, моделі, року випуску, об’єму циліндрів двигуна й типу пального автомобілів, які є об’єктом оподаткування.
Податкова має до 1 липня базового податкового року надіслати власнику авто податкове повідомлення-рішення про сплату податку разом із детальним розрахунком суми податку.
Цьогоріч до такого переліку увійшли 184 легкові автівки.
Окремо слід зазначити, навіть якщо автомобіль не старший за 5 років і його вартість перевищує 375 розмірів мінімальної заробітної плати, але його не має в переліку Мінекономіки, транспортний податок не сплачується.
Скільки доведеться платити за елітне авто?
Ставка податку встановлюється з розрахунку на календарний рік у розмірі 25 000 гривень за кожен легковий автомобіль. Власники кількох автомобілів, що підпадають під оподаткування, сплачують за кожен із них. Тобто за дві машини необхідно буде сплатити 50 000 грн, за 3 — 75 000 тощо.
Чи однакові правила сплати податку для юридичних і фізичних осіб?
Ставка транспортного податку для юридичних і фізичних осіб однакова, однак порядок обчислення та сплати податку — різні. Обчислення суми податку для фізичних осіб здійснюється органом контролю самостійно за податковою адресою (місцем реєстрації) платника податку, зазначеною в реєстраційних документах на транспортний засіб.
Податкова має до 1 липня базового податкового року надіслати власнику авто податкове повідомлення-рішення про сплату податку разом із детальним розрахунком суми податку та відповідні платіжні реквізити для його сплати.
Якщо фізична особа не погоджується з нарахованою сумою податку, вона може звернутися до органу контролю за своєю податковою адресою (місцем реєстрації) з письмовою заявою для проведення звірки. У разі виявлення розбіжностей між даними органу контролю й даними платника податку, які підтверджуються оригіналами відповідних документів (зокрема правовстановлювальними документами на авто), орган контролю за місцем реєстрації платника податку проводить перерахунок суми податку та надсилає (вручає) йому нове податкове повідомлення-рішення. Попереднє податкове повідомлення-рішення вважається скасованим.
Водночас слід пам’ятати, якщо орган контролю не надіслав (не вручив) фізичній особі податкове повідомлення-рішення у встановлені строки, то цене звільняє фізичну особу від сплати такого податку.
Верховний Суд у постанові від 20 червня 2022 року в справі №826/15940/18 вказав, що невиконання органом контролю обов’язку щодо нарахування платнику податків транспортного податку за відповідний рік і вручення податкового повідомлення-рішення до 1 липня року базового податкового (звітного) періоду звільняє платника податків лише від відповідальності за несвоєчасність сплати податкового зобов’язання, проте не звільняє від обов’язку сплати такого податку за наявності відповідних правових підстав.
Також тут слід звернути увагу, що дуже часто бувають випадки, коли неотримання податкового повідомлення-рішення зумовлено зміною адреси проживання платника податків, про що він не повідомив податковому органу.
Чинне податкове законодавство покладає на платників податків обов’язок подавати органу контролю відомості про зміну свого місця проживання протягом місяця з дня виникнення таких змін шляхом подання відповідної заяви за формою 5ДР.
Тому у випадку невиконання платником податків обов’язку проінформувати податкову про зміну своєї адреси надсилання цій особі податкового повідомлення-рішення за старим місцем реєстрації вважатиметься правомірним. Отже, податкове повідомлення рішення вважатиметься врученим у день, зазначений поштовою службою в повідомленні про вручення зі вказанням причини невручення, серед яких неможливість знайти фактичне місце розташування платника податків.
Чинне податкове законодавство покладає на платників податків обов’язок подавати органу контролю відомості про зміну свого місця проживання протягом місяця з дня виникнення таких змін.
Інша ситуація з юридичними особами. Вони повинні самостійно розрахувати транспортний податок шляхом подання органу контролю річної декларації з розбивкою річної суми рівними частками поквартально. Граничний строк на подання такої декларації — 20 лютого звітного року. Якщо автомобіль було придбано посеред звітного року, така декларація подається впродовж місяця з дня виникнення права власності на це авто. У випадку, коли юридична особа протягом одного й того ж календарного місяця придбала у власність легковий автомобіль і продала його, обов’язок подання декларації з транспортного податку та відповідно його сплати не виникає.
Коли сплачувати податок?
Фізичні особи мають сплатити податок протягом 60 днів із дня вручення податкового повідомлення-рішення. Юридичні особи сплачують авансові внески щокварталу до 30 числа місяця, що наступає за звітним кварталом, які відображаються в річній податковій декларації. За автомобілі, придбані протягом року, податок сплачується пропорційно до кількості місяців, які залишилися до кінця року, починаючи з місяця, коли виникло право власності на транспортний засіб.
А якщо авто викрали, все одно платити податок?
У разі викрадення автівки, яка є об’єктом оподаткування, транспортний податок не сплачується з місяця, наступного за місяцем, у якому мав місце факт незаконного заволодіння. Водночас незаконне заволодіння має підтверджуватися відповідним документом про внесення відомостей про вчинення кримінального правопорушення до Єдиного реєстру досудових розслідувань, виданим уповноваженим державним органом. У такому випадку юридична особа має подати уточнювальну декларацію протягом 30 календарних днів із дня внесення відомостей до ЄРДР.
У разі повернення власнику викраденого автомобіля податок за нього сплачують із місяця, у якому його було повернено, відповідно до постанови слідчого, прокурора чи рішення суду. До того ж платник податку зобов’язаний надати органу контролю копію цієї постанови (рішення) протягом 10 днів із моменту її отримання, а юридичні особи — також подати уточнювальну декларацію протягом 30 календарних днів із дня складання постанови слідчого, прокурора чи винесення ухвали суду.
Якщо несвоєчасно сплатили податок чи взагалі не сплатили
У разі несплати податку у встановлені законодавством строки (про які зазначалося вище), у платника податку виникає податковий борг. Якщо сума податкового боргу перевищує 180 неоподатковуваних мінімумів доходів громадян (тобто 3060 грн), платнику податків надсилається податкова вимога, і майно платника податків передається в податкову заставу.
Майно, на яке поширюється право податкової застави, оформлюється актом опису. Такий акт опису складається податковим керуючим на підставі рішення керівника (його заступника або уповноваженої особи) органу контролю.
Також Податковим кодексом України передбачено застосування податковим органом адміністративного арешту майна щодо фізичних осіб, які мають податковий борг і виїжджають за кордон. Вказаний арешт є винятковим способом забезпечення виконання платником податків його обов’язків.
Арешт на майно може бути накладено рішенням керівника (його заступника або уповноваженої особи) органу контролю, обґрунтованість якого протягом 96 годин має бути перевірена судом. Арешт коштів на рахунку / електронному гаманці платника податків здійснюється виключно на підставі рішення суду шляхом звернення органу контролю до суду. Стягнення податкового боргу з фізичних осіб здійснюється виключно на підставі рішення суду. Рішення суду про стягнення з фізичної особи податкового боргу виконується в порядку Закону України “Про виконавче провадження”.
Стягнення податкового боргу з фізичних осіб здійснюється виключно на підставі рішення суду.
Під час виконання судового рішення на кошти й майно боржника накладається арешт, і здійснюється стягнення. Першочергово стягуються кошти (готівкові та на рахунках). У разі відсутності в боржника коштів, достатніх для погашення боргу, стягнення звертається на майно боржника, спочатку — на рухоме, а якщо такого майна не достатньо, то на окрему від будинку земельну ділянку, інші приміщення, що належать боржнику. Останньою чергою вертається стягнення на житловий будинок чи квартиру, в якій фактично проживає боржник.
У разі, якщо платник податків самостійно сплачує податок, але з порушенням встановлених строків, то до нього буде застосовано штраф у розмірі 5% погашеної суми податкового боргу в разі затримки сплати до 30 календарних днів включно, наступних за останнім днем строку сплати суми грошового зобов’язання. А в разі затримки на понад 30 календарних днів — у розмірі 10% погашеної суми податкового боргу. Також у разі порушення строків сплати податкових зобов’язань нараховується пеня за кожний календарний день прострочення, зокрема день погашення, із розрахунку 120% річних облікової ставки Національного банку України, чинної на кожний такий день.
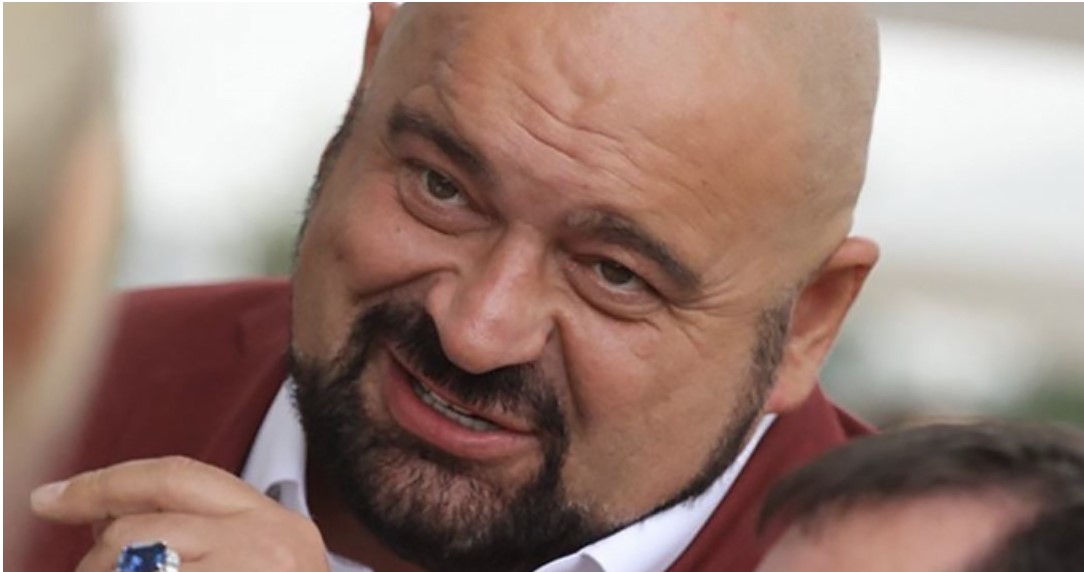
Компанія ТОВ “Енерго-Сервісна компанія «Еско-Північ», що є частиною Burisma Group і належить газовому олігарху Миколі Злочевському, зникла зі справи про ухилення від сплати податків. Про це стало відомо з матеріалів кримінального провадження №42018000000002900 за ч. 5 ст. 191, ч. 2 ст. 205, ч. 3 ст. 212 Кримінального кодексу України.
Це розслідування розпочалось ще наприкінці 2018 року, спочатку ведене СБУ, а потім передане до Нацполіції. Більшість рішень у цій справі приймав Соснівський районний суд Черкас.
За даними слідства, з 2016 по 2019 роки група осіб, використовуючи фінансові інструменти ПАТ “Банк “Український капітал”, а також компаній, пов’язаних з ТОВ “Укрінвест Групп”, ухилялися від сплати податків. Це робилося шляхом незаконного переведення безготівкових коштів у готівку, безпідставного формування податкового кредиту з податку на додану вартість, сприяння у привласненні грошових коштів та легалізації доходів, отриманих злочинним шляхом.
До підконтрольних підприємств, які водночас ведуть реальну фінансово-господарську діяльність, належать: ТОВ “Скела Терциум”, ТОВ “ГК “Інвестсервіс”, ТОВ “Синергія Газ Енерджи”, ТОВ “Газторгпостач”, ТОВ “Еско-Північ”, ТОВ “Газенергопостач”, ТОВ “Газоторгова Компанія”, ТОВ “Газпромінвест ЛТД”, ТОВ “Українська Газоторгова Компанія”, ТОВ “ГП “Промсервіс”, ПАТ “ЗНВКІФ “Верден”.
Для ухилення від сплати податків грошові кошти перераховувалися на рахунки цих компаній з ознаками фіктивності. Так, тільки протягом 2018 року на рахунки ТОВ “Скела Терциум” від ПАТ “Укрзалізниця” надійшли грошові кошти у сумі близько 200 млн гривень, а загальний обсяг незаконних фінансових операцій, здійснюваних за вказаною схемою щомісячно, складав понад 100 млн гривень.
ТОВ “Газторпостач” скуповувало газ у транзитного підприємства “Газтранспроект” (Онищенко), а також напряму у видобувників, переважно у ТОВ “Еско-північ” (Злочевський) та ПрАТ “Укрнафтобуріння” (Ставицький), а також невеликі об’єми у ТОВ “Карпатигаз” (Фірташ).
Далі газ продавався переважно ТОВ “Скела Терціум” та ТОВ “РГК Трейдінг”. Різниця в ціні, що становила в середньому тисячу 1,5 тис. гривень на тисячу кубометрів, використовувалася для уникнення оподаткування через операції з отримання агентських послуг.
Через ТОВ “Скела Терціум” працювали Ставицький і Злочевський. Ланцюжок включав видобувника “Еско-північ”, ПрАТ “Укрнафтобуріння” та ТОВ “Газтранспостач”, яке відступало свої права ТОВ “Скела Терціум”. За два місяці ТОВ “Газторгпостач” продав ТОВ “Скели терціум” газу на суму 454 млн гривень.
У лютому 2024 року Шевченківський райсуд зняв арешт з мультивалютних рахунків компанії “Еско-Північ”.
Цікаво, що це сталося після звільнення Злочевського від кримінальної відповідальності у серпні 2023 року. Злочевський перерахував 500 млн гривень на допомогу ЗСУ для проєкту “Армія дронів”, проте все одно потрапив до списку корупціонерів. Злочевський був обвинувачений у “хабарній” справі, але участь у судовому засіданні брав дистанційно, перебуваючи на Кіпрі. На фінальному етапі Феміда з відкритого розгляду справи перейшла у закритий, що дозволило приховати від громадськості повний текст вироку щодо Злочевського.
Газодобувний бізнес Миколи Злочевського оформлений в групу Burisma. До складу Burisma входять 12 операційних компаній, включаючи “Еско-Північ”, “Парі”, “Перша українська нафтогазова компанія”, “Алдеа-Україна”, “Сістемойлінжінірінг”, “Бурісма Сервіс”, “Технокомсервіс”, “Надрагаз”, “Надрагазвидобування”, “Газойлінвест”, “Куб-Газ” та “Нафтопромислова геологія”. У 2021 році ексміністр екології і природних ресурсів Злочевський переоформив компанії з видобутку корисних копалин на двох дочок Анну і Карину.
В умовах значного зменшення економічної допомоги західних партнерів кабмін шукає додаткові джерела наповнення державного бюджету. Ще влітку минулого року з’явилася інформація, що уряд готує законопроєкт про збільшення військового податку до 4,5% у 2024-му та спрямування 50% надходжень від військового збору виключно на потреби ЗСУ на час дії правового режиму воєнного стану в Україні.
Передумови для такого кроку в української влади є – фінансовий потік із Заходу почав вичерпуватися, і владі доводиться шукати гроші будь-якими способами. Зазначимо, що тільки для фінансування ЗСУ Україні додатково знадобиться близько 400 млрд грн. І щоб зібрати ці кошти знадобляться радикальні податкові зміни. Може йтися про підвищення ставок основних податків: ПДВ і податку на доходи. Тобто, для покриття потреби в розмірі понад 400 млрд грн владі необхідно підвищити ставки ПДВ і військового збору приблизно на 6-7%.
До речі, вже відомо і про “першу ластівку” прийдешніх податків – за словами голови комітету Ради з питань фінансів, податкової та митної політики Гетманцева, Кабмін готує законопроєкт про військовий збір для приватних підприємців, щоб забезпечити додаткові надходження до бюджету. Нардеп зазначає, що уряд підготував комплекс пропозицій, завдяки яким планується поповнити бюджет на 44 млрд грн, а відповідний законопроєкт очікують уже цього місяця.
Щоб закрити “дірку” в держбюджеті, доведеться не тільки підвищувати військовий податок, а й збільшувати акцизні збори, запроваджувати щомісячну сплату авансових внесків з податку на прибуток для АЗС тощо. Причому, зміни у сплаті військового збору стосуватимуться юридичних осіб платників податку на прибуток підприємств і платників єдиного податку III і IV груп, а також фізичних осіб-підприємців платників єдиного податку I, II, III і IV груп.
Крім того, додатковий військовий збір братимуть із покупців банківських металів у банків і легкових автомобілів, що підлягають першій державній реєстрації в Україні, продавців нерухомості, роздрібних продавців ювелірними виробами із золота, платини і дорогоцінного каміння, а також операторів стільникового зв’язку, що надають будь-які послуги мобільного зв’язку. Пропозиції також передбачають приведення акцизного податку на паливо у відповідність до мінімальних стандартів ЄС, запровадження акцизного податку на води, включно з мінеральними та газованими, з додаванням цукру або інших підсолоджувальних чи ароматичних речовин тощо.
Зі свого боку зазначимо, що непослідовність, недовіра, повернення ідеології агресивного збору податків – негативні, якщо не фатальні “попутники” для відновлення економіки воюючої країни. Люди півтора року і так віддають ледь не останню копійку на ЗСУ, роками платять військові збори, а у воєнний час ще й волонтерствують, фактично “утримуючи” українську армію. І, якщо з донатами і благодійною допомогою українці хоча б розуміють, куди йдуть їхні гроші, то у військового збору немає цільового призначення, його відправляють прямо до держбюджету і як його використовують, суспільство не бачить.
Наше джерело в ОП розповіло, що Офіс Президента погодив з НБУ поетапну девальвацію гривні з квітня, за планами Банкової необхідно закрити дірку в 500 мільярдів гривень коштом золотовалютних резервів і друкарського верстата. До кінця 2024 року курс має опуститися до 49-51 гривні за долар, щоб стабілізувати бюджет.
Кабмін підготував пакет нових податків для українців, щоб перекрити дірку в бюджеті, через скорочення західної допомоги.
В уряді збираються ввести нові податки для фінансування потреб оборони
Так, планують ввести додаткове оподаткування у вигляді:
▪️0,1% військового збору з прибутку підприємств і доходів ФОП;
▪️1,5% – від вартості дорогоцінних металів;
▪️30% – від вартості ювелірних виробів;
▪️10% – від вартості рухомого майна.
▪️просчитываются можливості додаткового оподаткування операцій з нерухомістю та введення додаткового податку на деякі інші операції.
Водночас, навіть введення цих нових податків не здатне покрити всі додаткові потреби бюджету, адже загальний фіскальний ефект від них становитиме лише близько 40 мільярдів гривень. Тож, розглядають питання підвищення ставок основних податків, а саме ПДВ та військового збору (з доходів фізичних осіб).
Наше джерело в ОП розповіло, що західні партнери виступають проти збільшення видатків на ЗСУ і вимагають не піднімати виплати військовим. МВФ уже надіслав лист до Кабіїну з попередженням, що призупинить свої програми в Україні, якщо видаткову частину бюджету буде збільшено.
У зв’язку з цим Кабмін готує новий пакет податків для українців, щоб перекрити дірку в бюджеті, через скорочення західної допомоги.
В уряді збираються ввести нові податки для фінансування потреб оборони
Так, планують ввести додаткове оподаткування у вигляді:
▪️0,1% військового збору з прибутку підприємств і доходів ФОП;
▪️1,5% – від вартості дорогоцінних металів;
▪️30% – від вартості ювелірних виробів;
▪️10% – від вартості рухомого майна.
▪️просчитываются можливості додаткового оподаткування операцій з нерухомістю та введення додаткового податку на деякі інші операції.
Водночас, навіть введення цих нових податків не здатне покрити всі додаткові потреби бюджету, адже загальний фіскальний ефект від них становитиме лише близько 40 мільярдів гривень. Тож, розглядають питання підвищення ставок основних податків, а саме ПДВ та військового збору (з доходів фізичних осіб).